


انتشار روایت جدید سنجاق؛
سهم ناچیز پیامرسانهای داخلی در جذب مشتری | تناقضی که بعد از ۵ ماه آشکار شد

اقتصادآنلاین: در حالی که سخنگوی مرکز ملی فضای مجازی از ثبت مجموع ۱۱۰۰ میلیارد بازدید در چهار پیامرسان داخلی در نیمه نخست سال ۱۴۰۵ خبر میدهد، نظرسنجی سنجاق نشان میدهد تنها یک درصد جذب مشتری متخصصان فعال در این پلتفرم از طریق پیامرسانهای داخلی انجام شده است؛ آماری که پرسشهایی جدی درباره دستاوردهای ادعاشده برای این سکوها مطرح میکند.

بعد از قطع اینترنت، سنجاق، سکوی حرفهای متخصصان نظرسنجی را از هزار متخصص خود انجام داد که از آنها پرسیده بود در دوره قطع اینترنت مشتریان خود را چگونه و از چه کانالی جذب کردهاند. براساس نتایج، تنها یک درصد جذب مشتری از طریق پیامرسانهای داخلی انجام شده بود و ۴۰ درصد متخصصان هم اعلام کرده بودند که در این دوره هیچ مشتری نداشتهاند.
این دو آمار، پرسشی جدی درباره روایت رسمی از موفقیت پیامرسانهای داخلی مطرح میکند: آیا افزایش بازدید در شرایط محدودیت دسترسی به اینترنت بینالملل، واقعاً نشانه استقبال کاربران و موفقیت این سکوهاست یا باید آن را در بستر اجبار و محدود شدن گزینههای کاربران ارزیابی کرد. سوال دیگر این است که در صورت استقبال اجباری مردم، تکلیف کسبوکارها چه میشود؟
بازدید بالا، مشتری کجاست؟
نظرسنجی سنجاق از هزار متخصص فعال در این پلتفرم، یکی از ابعاد کمتر دیدهشده ماجرا را آشکار میکند. طبق نتایج این نظرسنجی، تنها یک درصد متخصصان اعلام کردهاند که بیشترین جذب مشتری آنها از طریق پیامرسانهای داخلی روبیکا، ایتا و بله بوده است. در همین نظرسنجی، ۴۰ درصد متخصصان نیز گفتهاند که در دوره مورد بررسی هیچ مشتریای نداشتهاند.
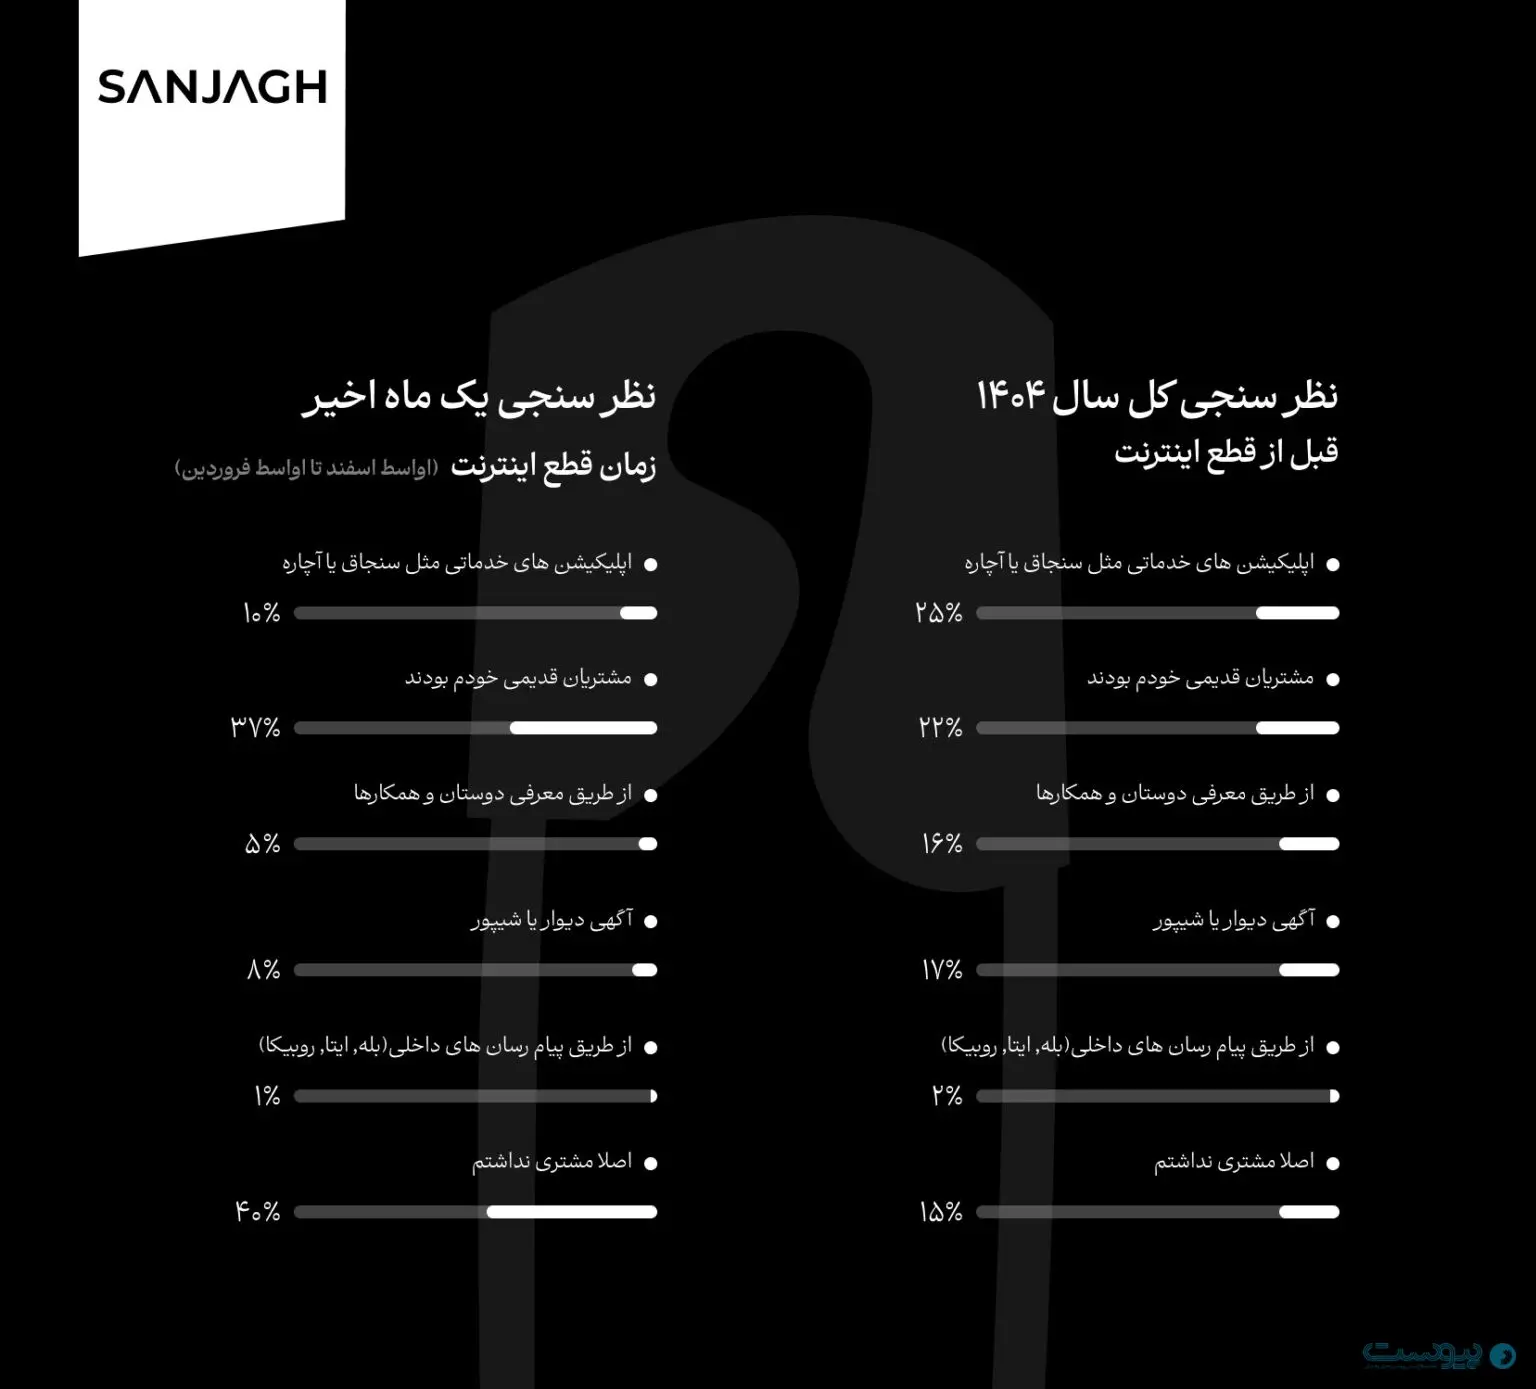
این آمار، بهویژه در شرایطی اهمیت پیدا میکند که بیش از ۵۰ روز دسترسی به پیامرسانهای خارجی محل اصلی حضور بسیاری از کاربران و کسبوکارها محدود یا قطع بوده و شماری از فعالان اقتصادی ناچار شدهاند فعالیت خود را به سکوهای داخلی منتقل کنند. با وجود این محدودیتها، سهم پیامرسانهای داخلی از کانال اصلی جذب مشتری متخصصان سنجاق همچنان یک درصد گزارش شده است.
وقتی قطعی اینترنت، کسبوکارها را هدف میگیرد
بخش مهمتر نتایج سنجاق، به ۴۰ درصد متخصصانی مربوط میشود که اعلام کردهاند در دوره مورد بررسی هیچ مشتریای نداشتهاند. این داده میتواند نشانهای از افت شدید فعالیت در بازار خدمات آنلاین باشد.
برای متخصصی که از طریق پلتفرمهای آنلاین مشتری پیدا میکند، قطع اینترنت صرفاً به معنای باز نشدن یک اپلیکیشن یا دشوار شدن ارسال پیام نیست؛ این اتفاق میتواند به معنای از دست رفتن فرصتهای شغلی، کاهش درآمد و مختل شدن ارتباط با مشتریان باشد. در چنین وضعیتی، انتقال اجباری ارتباطات به یک پیامرسان داخلی، بهخودیخود جایگزین زیرساختی نمیشود که کسبوکار برای معرفی خدمات، ارتباط با مشتری و نهایی کردن سفارش به آن نیاز دارد.
از سوی دیگر، کسبوکارها برای حضور در یک سکوی جدید به چیزی بیش از امکان ساخت حساب کاربری نیاز دارند. آنها به حضور مشتریان، ابزارهای قابل اتکای ارتباطی، دسترسی پایدار، قابلیت پاسخگویی به نیاز بازار و امکان تبدیل تعاملات به سفارش و درآمد احتیاج دارند. اگر این زنجیره شکل نگیرد، افزایش تعداد بازدیدها لزوماً به افزایش فروش منجر نمیشود.
فیلترینگ، جایگزین اعتماد و رقابت نمیشود
محدود شدن دسترسی به پلتفرمهای خارجی ممکن است کاربران را به سمت گزینههای داخلی سوق دهد؛ اما این جابهجایی را نباید بدون بررسی بیشتر به حساب موفقیت رقابتی پیامرسانهای داخلی گذاشت. کاربری که به دلیل فیلترینگ یا قطع اینترنت به یک سرویس داخلی مراجعه میکند، الزاماً همان کاربری نیست که پس از رفع محدودیت نیز آن را انتخاب خواهد کرد.
این تفاوت برای سیاستگذاری اقتصاد دیجیتال اهمیت اساسی دارد. اگر هدف، توسعه پیامرسانهای داخلی و افزایش سهم آنها از بازار باشد، معیار ارزیابی باید فراتر از تعداد بازدید و حجم ترافیک برود. میزان رضایت کاربران، تداوم استفاده پس از رفع محدودیتها، کیفیت خدمات و سهم این سکوها در ایجاد درآمد و رونق کسبوکارها نیز باید سنجیده شود.
اگر قرار باشد هر بار با محدود شدن اینترنت بینالملل، افزایش بازدید از سکوهای داخلی بهعنوان دستاورد معرفی شود، بدون آنکه اثر این سیاست بر اشتغال، درآمد و فعالیت کسبوکارها بهطور شفاف بررسی شود، تصویر ارائهشده از وضعیت اقتصاد دیجیتال ناقص خواهد بود.
منبع: اقتصاد آنلاین
آخرین اخبار
پربینندهترین
وب گردی

۰۶/آبان/۱۴۰۵ | ۱۰:۵۷

۰۶/آبان/۱۴۰۵ | ۱۰:۱۷

۰۶/آبان/۱۴۰۵ | ۱۱:۴۷

۰۶/آبان/۱۴۰۵ | ۱۶:۴۴

۰۶/آبان/۱۴۰۵ | ۱۵:۳۸

۰۶/آبان/۱۴۰۵ | ۱۴:۲۸
نسوز طلاتودی تحلیل طلا ایران بروکر خدمات سئو خرید خودرو بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور قیمت کامیون بیت مسترینگ خرید جاروبرقی ساندویچ پانل درب ضد حریق موتور ماتودرایو بلیط طلایی کلش طلاسی (Talasea) خرید اقساطی خودرو قیمت طلای آب شده استعلام آنلاین از اینجا خرید کامیونت اقساطی خرید بیمه موتور با اپلیکیشن بهترین کترینگ های سازمانی چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو
آخرین اخبار
پربینندهترین
وب گردی
۰۶/آبان/۱۴۰۵ | ۱۰:۵۷
۰۶/آبان/۱۴۰۵ | ۱۰:۱۷
۰۶/آبان/۱۴۰۵ | ۱۱:۴۷
۰۶/آبان/۱۴۰۵ | ۱۶:۴۴
۰۶/آبان/۱۴۰۵ | ۱۵:۳۸
۰۶/آبان/۱۴۰۵ | ۱۴:۲۸
نسوز طلاتودی تحلیل طلا ایران بروکر خدمات سئو خرید خودرو بلیط هواپیما بلوک هبلکس مزایده خودرو درب آسانسور قیمت کامیون بیت مسترینگ خرید جاروبرقی ساندویچ پانل درب ضد حریق موتور ماتودرایو بلیط طلایی کلش طلاسی (Talasea) خرید اقساطی خودرو قیمت طلای آب شده استعلام آنلاین از اینجا خرید کامیونت اقساطی خرید بیمه موتور با اپلیکیشن بهترین کترینگ های سازمانی چاپ و بستهبندی نقش پلیمر خرید اکانت chatgpt از دیکاردو